FXで利益が出たときの税務は、どの業者との取引か、決済によって損益が確定したか、その年の他の所得や申告状況によって変わります。「利益が少ないから申告不要」「会社員なら一律20万円まで税金がかからない」といった短い説明だけで判断しないでください。国税庁は、金融商品取引法上の一定の市場デリバティブ取引や、登録された業者等を相手方とする一定の店頭デリバティブ取引によるFXの差金等決済の損益について、申告分離課税の枠組みを説明しています。この記事は2026年9月24日時点の一般的な整理です。個別の申告要否や税額は、対象年分の国税庁資料と本人の状況で確認してください。
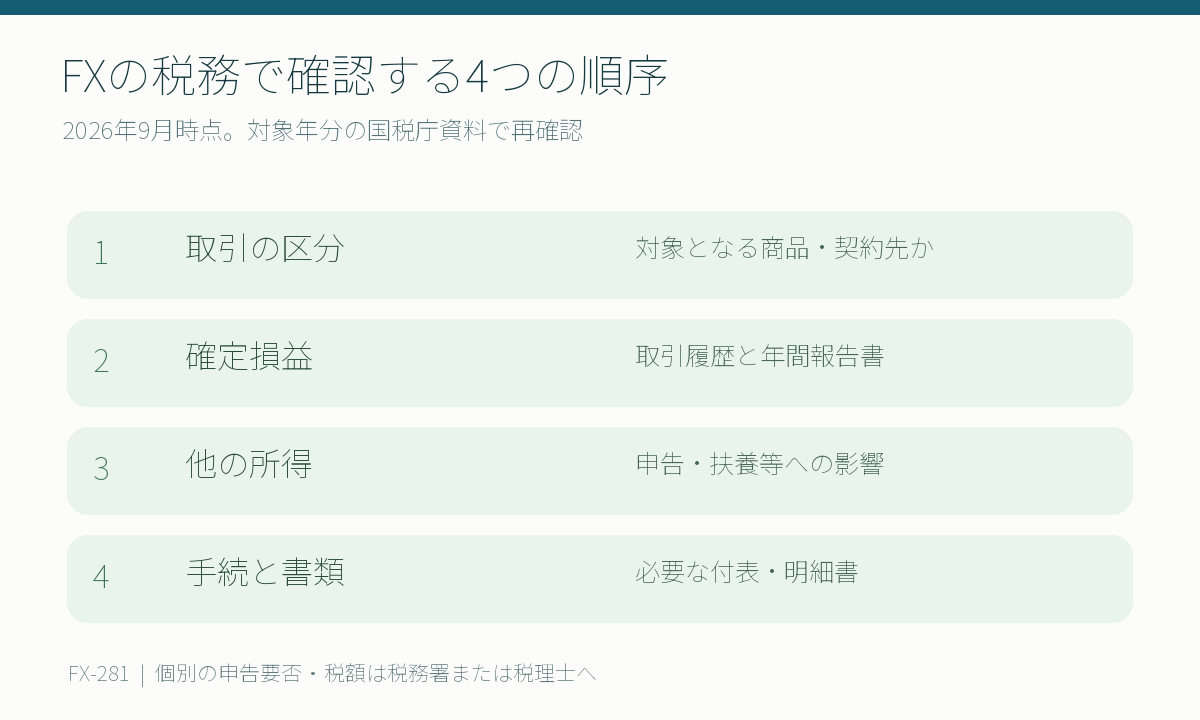
まず取引の区分を確認する
国内の登録業者で行う取引を想定する場合でも、すべての取引を同じ税務区分として扱わないようにします。国税庁のFXの課税関係は、対象となる市場デリバティブ取引または一定の店頭デリバティブ取引に該当するかを前提に、差金等決済による損益を説明しています。対象外の取引では、一般に雑所得として総合課税となる場合があると記載されています。「国内」「海外」というサイトの見た目だけでは判断できません。契約先、登録状況、商品区分を記録し、必要なら税務署や税理士に確認します。
国内の対象FXで差金等決済による差益が生じた場合、国税庁は「先物取引に係る雑所得等」として申告分離課税の対象になると説明しています。所得税率15%、地方税5%に加えて、2026年分までは基準所得税額の2.1%の復興特別所得税を併せて申告・納付します(国税庁 No.1521)。2026年の所得について税額を考える際と、2027年以後の所得について考える際では、国税庁の注記する制度変更にも注意が必要です。国税庁 No.1521 では、2027年(令和9年)1月1日以後に生ずる所得について、復興特別所得税の税率が1.1%に下がり、防衛特別所得税が併せて課されると案内されています。税率だけを切り出して固定的な手取りを計算するより、申告年分に対応した国税庁の案内を開いて確認しましょう。
「口座残高が増えた額」と課税上の所得は同じではない
口座への入金は、通常それ自体がFXの利益ではありません。出金も、出金額全体が利益を意味するわけではありません。取引によって確定した損益を年単位で整理することが基本です。取引履歴、年間損益報告書、入出金明細を分けて保存します。未決済の建玉について税務上どう扱うか、スワップポイントをいつ所得に含めるか、会社の報告書がどの時点の数字を集計しているかは、商品と処理方法の確認が必要です。画面の評価損益だけを合算して申告書へ転記しないでください。
例として、1月に1万円の確定益、2月に4,000円の確定損、3月に2,000円の確定益があり、他に取引も費用もなければ、単純な確定損益の合計は8,000円です。これは計算の例で、税務上の所得や申告要否を確定するものではありません。口座ごとに年間損益報告書の対象期間や記載項目を確認し、複数口座がある場合は重複と漏れがないように集計します。
| 記録 | 何を確かめるか | 保存する資料 |
|---|---|---|
| 契約先と商品 | 課税区分の前提 | 取引説明書・会社情報 |
| 確定損益 | 年内に決済した取引 | 取引履歴・年間損益報告書 |
| スワップ等 | 受払いと計上時点 | 会社の明細・説明書 |
| 入出金 | 資金移動と損益を混同しない | 入出金明細 |
| 必要経費候補 | 取引との関係と根拠 | 領収書・支払記録 |
費用が経費になるかどうかも、支払ったという事実だけで決められません。取引との関連、家事費との区分、証拠書類などを確認します。個別のパソコンや通信費の扱いを、全額当然に必要経費とするような表現は避けましょう。
損失が出た年はどう扱うか
国税庁は、対象となる「先物取引に係る雑所得等」の範囲での損益通算を説明しています。一方、その枠外の給与所得などと自由に相殺できるわけではありません。損失が残った場合は、一定の要件のもとで翌年以後3年内の同区分の所得から控除できる制度があります。これは自動的に適用されるものではなく、申告手続と書類の保存・提出条件を確認する必要があります。国税庁の損失の繰越控除で対象年分の要件を読みます。
損失が出たからといって、取引を増やして帳尻を合わせる必要はありません。税務上の処理と、相場で取るべきリスクは別です。利益を取り戻そうとして数量を増やせば損失が拡大する可能性があります。FXの利益と損失の仕組みとロスカットの説明を確認し、取引上の損失管理を優先してください。
会社員・学生・扶養に入る人は別の確認が必要
「給与所得者は20万円以下なら何もしなくてよい」という説明は、他の所得、所得税の確定申告、住民税の申告、医療費控除などで申告する場合との関係を省いています。金額だけで結論を出さず、所得の種類、本人がほかに申告する理由、自治体への申告を確認します。学生や扶養に入る人では、扶養判定や健康保険上の扱いに関わる可能性もあり、それぞれ制度の窓口が異なります。本人と扶養する人の状況を確認せず、記事の一般論だけで判断しないでください。
年内に複数の口座を使った場合、会社ごとの年間報告書をそろえ、取引区分が同じか確認します。海外所在業者との取引が混じる場合は国内業者と同じ計算表に機械的に合算せず、国税庁の区分と登録状況を確認します。迷う場合は、税務署の相談窓口または税理士へ資料を持参して相談するのが確実です。
申告のための年次チェックリスト
年末に慌てないため、毎月、会社ごとの取引履歴と入出金明細を保存します。年が明けたら年間損益報告書を取得し、前年の報告書と日付が重複しないか確かめます。次に、対象年分の国税庁のページを開き、所得区分、損失繰越の有無、必要書類を確認します。確定申告書等作成コーナーを使う場合は、画面の案内に沿って対象となる先物取引の項目を選びます。会社の報告書と入力した金額を照合し、送信後も報告書と計算の根拠を保管しましょう。
| 時点 | 作業 | 確認先 |
|---|---|---|
| 毎月 | 取引履歴と入出金を保存 | 利用会社の取引画面 |
| 年明け | 年間損益報告書を取得 | 利用会社の公式案内 |
| 申告前 | 対象年分と所得区分を確認 | 国税庁のタックスアンサー |
| 入力後 | 複数口座・繰越・書類を照合 | 作成コーナーと保存資料 |
複数口座を使った場合の整理
複数のFX口座を使った年は、会社ごとの年間損益報告書を一つの表に並べ、対象期間と通貨単位をそろえて確認します。取引画面の残高増減だけで損益を判断すると、入金や出金まで利益・損失に含めてしまうおそれがあります。報告書に記載された金額と自分の集計が違う場合は、取引履歴、スワップ、手数料の扱いを一件ずつ照合してください。損失の繰越を確認する場合も、過去の申告書と対象年分の要件をそろえて確認します。
よくある質問
利益が20万円以下なら確定申告は不要ですか?
金額だけでは判断できません。給与やほかの所得、確定申告をする理由、住民税の申告などにより確認すべき条件が変わります。自分の年分と状況を整理し、税務署や自治体の案内を確認してください。目安として、給与を1か所から受けている会社員で給与・退職所得以外の所得の合計が20万円以下なら、所得税の確定申告はしなくてよいとされています(国税庁 No.1900)。ただし住民税には同じような申告の省略がなく、市区町村への申告が必要になる場合があります(名古屋市の案内など)。
FXの損失を給与から引けますか?
国税庁は、対象となるFXの損失について「先物取引に係る雑所得等」以外の所得との損益通算はできないと説明しています。繰越控除には別途要件があります。
口座から出金しなければ課税されませんか?
出金の有無だけで決まりません。決済などによって確定した損益が問題になります。取引報告書で計上時点を確認してください。
参照資料と更新日
- 国税庁 No.1521「外国為替証拠金取引(FX)の課税関係」:令和8年4月1日現在法令等、2026年9月24日確認。
- 国税庁 No.1523「先物取引の差金等決済に係る損失の繰越控除」:損失の繰越に関する要件を確認。
- 金融庁「いわゆる外国為替証拠金取引について」:FX取引のリスク。2026年9月24日確認。
本記事は税務上の一般的な情報提供で、個別の申告要否や税額を判定するものではありません。制度は変わるため、申告時に対象年分の公式資料を再確認し、必要に応じて税務署または税理士に相談してください。