FXは「口座に入れた金額だけを失う取引」とは限りません。為替が急に大きく動き、ロスカットの注文が想定より不利な価格で成立したり、すぐに決済できなかったりすると、預けた証拠金を上回る損失が生じる可能性があります。金融庁も、FXには証拠金以上の多額の損失が生じるおそれがあると注意喚起しています。この記事では、通常の評価損、追加証拠金、決済後の不足額を区別し、どんな場面で支払いが残るのかを整理します。特定の会社の請求条件は契約書面で確認してください。
まず「損失」と「不足額」を分ける
ポジションを保有している間、相場が逆行すると評価損が出ます。決済すると、その損失は確定します。口座資金がまだ残っている場合、損失があっても直ちに外部への支払いが残るわけではありません。一方、決済時の確定損失や費用が口座資金を上回ると、不足額が生じる可能性があります。これが「借金が残る」と表現される状態です。計算上の損失と、会社への実際の支払義務がいつ・どのように確定するかは契約内容に従います。
追加証拠金、いわゆる追証は、口座に求められる証拠金が不足したとき、定められた期限までに入金や建玉の縮小などを求める仕組みです。追証のルールは会社や商品によって異なります。追証が発生したことと、決済後に口座残高がマイナスになることも同じではありません。警告、追証、ロスカット、不足額の順番や判定時刻を、利用する会社の取引説明書で確認してください。証拠金維持率の説明も参考になります。
なぜロスカットがあっても不足額が出るのか
ロスカットは、会社が定めた証拠金維持率などに基づいて建玉を決済する仕組みです。損失を抑えるための重要な仕組みですが、損失額の上限を保証するものではありません。為替相場に取引できる価格が連続して提示されなかったり、注文が集中したりすれば、ロスカット判定時の価格と実際の約定価格に差が出ます。週明けの価格差や重要な発表の直後には、その差が大きくなることがあります。ロスカットの発動までの流れと週末持ち越しのリスクを確認してください。
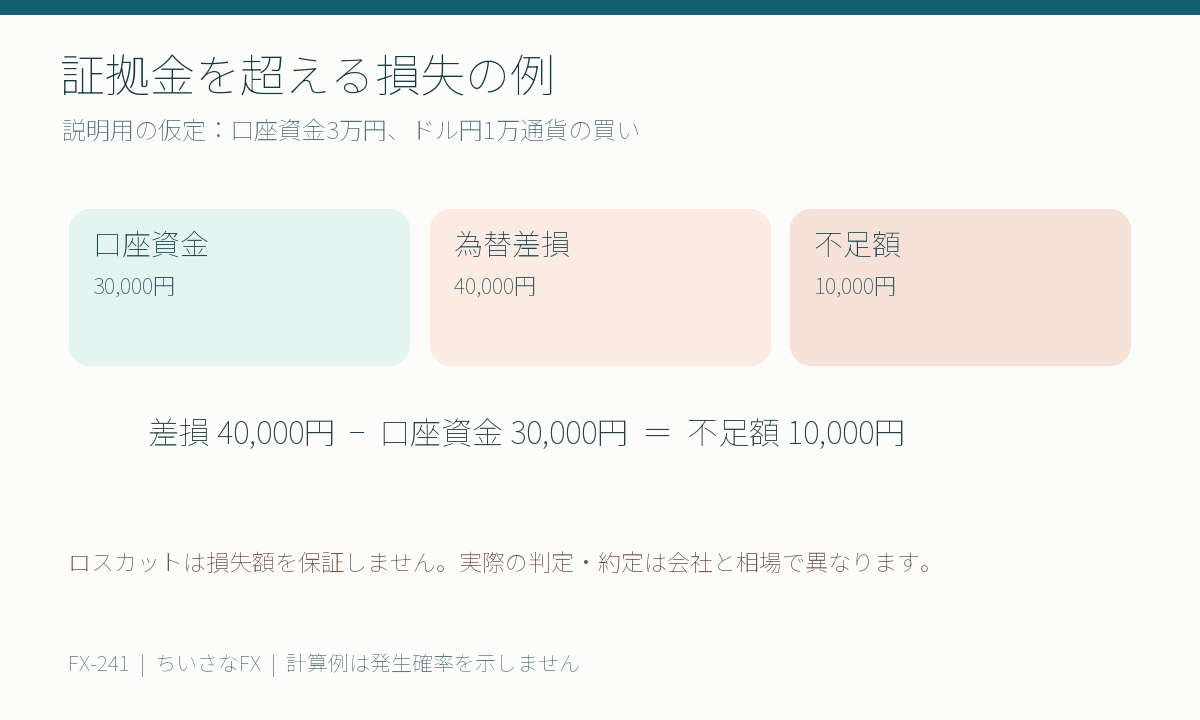
次は仕組みを理解するための単純な仮定です。実際の相場や特定会社のロスカット条件を再現したものではありません。口座資金が3万円で、ドル円を1万米ドル買い、買値から2円下がれば為替差損は概算2万円です。まだ口座資金の一部が残る計算ですが、そこからさらに相場が急落し、買値から4円下で決済されたなら概算差損は4万円です。スプレッドやスワップを除いても、口座資金の3万円を1万円上回ります。ここで不足額が生じます。実際には、途中でロスカットが執行される可能性や会社ごとの判定条件があるため、この数字を発生確率や典型例として扱わないでください。
| 仮定 | 円換算の考え方 | 概算値 |
|---|---|---|
| 買い建玉 | 1万米ドル | 10,000通貨 |
| 口座資金 | 入金済みの額 | 30,000円 |
| 買値から2円下がる | 10,000通貨 × 2円 | 20,000円の為替差損 |
| 買値から4円下で決済 | 10,000通貨 × 4円 | 40,000円の為替差損 |
| 最後の不足額 | 40,000円 − 30,000円 | 10,000円 |
為替差損の簡単な計算は利益と損失の決まり方でも説明しています。想定元本、取引数量、口座資金を混同しないことが重要です。
リスクを増やしやすい三つの行動
第一に、必要証拠金ぎりぎりまで建玉を増やすことです。証拠金の最低額は、相場が逆に動いても耐えられる金額を示していません。口座残高に対して建玉が大きいほど、同じ値動きによる損失の割合が高くなります。たとえば1,000通貨と1万通貨では、同じ通貨ペアが1円動いたときの損益が10倍違います。
第二に、損失が出ている建玉へ計画外の買い増しや売り増しをすることです。平均価格を変えても、合計数量が増えれば次の値動きによる損益も大きくなります。「いつか戻る」という期待だけで建玉を増やさず、追加注文後の合計数量と最悪の場合の損失を計算します。第三に、損切り予定の注文を外してしまうことです。注文を外した理由が相場の情報なのか、確定損を見たくない気持ちなのかを区別しましょう。
事前にできる対策
取引する前に、1回の損失上限と口座全体の損失上限を別々に決めます。次に、損切りまでの距離と円換算損失から数量を逆算します。必要証拠金を先に見て数量を最大化する順番を避けます。相場が閉まる週末や、価格が飛びやすい発表をまたぐ場合は、建玉を小さくする、あるいは保有しない選択を含めて考えます。逆指値を置いた場合も価格ずれの可能性が残るため、口座資金には余裕を持たせます。
会社の契約書面では、ロスカットの判定条件、追証の判定と期限、相場急変時の扱い、口座残高がマイナスになった場合の取扱いを確認してください。電話やチャットで質問した場合は、回答日時と担当窓口を記録します。海外業者の「損失は必ず口座残高まで」という広告を見たときも、日本向けに登録を受けた業者か確認してください。金融庁は無登録の海外所在業者による勧誘にも注意を促しています。
すでに不足額を請求された場合
まず、会社からの通知の送信元と契約先を確認し、口座の取引履歴、約定価格、建玉数量、決済時刻、入出金明細を保存します。不明点があれば会社に計算根拠と適用した契約条項を尋ねます。請求が妥当かどうかを、この記事だけで判断しないでください。金額が大きい、説明に納得できない、生活に支障が出る場合には、金融庁の金融サービス利用者相談室や法律・債務の専門家に早めに相談することが考えられます。解決を急いで別のFX取引で取り戻そうとすることは、損失を増やすおそれがあります。
不足額を考えるときの記録
不足額の有無は、口座残高だけでは判定できません。建玉の数量と売買方向、急変前後の提示価格、実際の約定価格、手数料やスワップ、入出金の履歴を時系列でそろえる必要があります。画面に表示された一時的な評価損と、決済後に確定した損失も分けて記録してください。複数の建玉を同時に持っていた場合は、それぞれの決済時刻と損益を分けます。記録を残すことは請求の正誤を自動的に決めるものではありませんが、会社や専門家へ具体的に質問するための材料になります。
よくある質問
国内FXなら絶対に借金になりませんか?
いいえ。国内の個人向け取引には証拠金規制がありますが、金融庁は証拠金を超える損失が生じうると説明しています。取引数量と相場急変の組み合わせによって不足額の可能性があります。
逆指値を置けば不足額を必ず防げますか?
防止を保証するものではありません。逆指値は指定価格に達した後の注文であり、急変時には指定価格と異なる価格で約定する可能性があります。数量と口座資金の余裕も合わせて考えます。
入金を続ければロスカットを避けられますか?
追加入金で一時的に維持率が上がる場合はありますが、建玉の損失可能性は残ります。生活費や借入金まで入金して建玉を維持する判断は避け、当初の損失上限と保有目的を見直してください。
参照資料
- 金融庁「いわゆる外国為替証拠金取引について」:証拠金を超える損失、相場変動・流動性リスク、登録業者の確認。2026年9月24日確認。
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」:海外業者の勧誘に関する注意。2026年9月24日確認。
本記事は一般的な情報であり、個別の債務や契約の法的判断、投資助言ではありません。FXは元本保証ではなく、預けた証拠金以上の損失が発生する場合があります。